

Khi đọc thông tin Mỹ và Trung Quốc đang thảo luận khả năng giảm hoặc dỡ mức thuế 15% đối với LNG của Mỹ, điều tôi quan tâm không nằm nhiều ở bản thân con số thuế 15%. Ở góc độ một người làm trong lĩnh vực LPG, LNG, tôi chú ý nhiều hơn đến câu hỏi: Nếu một trong những thị trường nhập khẩu LNG lớn nhất thế giới quay trở lại mua LNG Mỹ với quy mô đáng kể, dòng chảy LNG toàn cầu sẽ thay đổi như thế nào?
- Bạn có thể xem thêm: Điện LNG Việt Nam chậm triển khai: Điểm nghẽn thực sự nằm ở đâu?
Đây là vấn đề đáng theo dõi bởi Mỹ đang tiếp tục mở rộng năng lực xuất khẩu LNG, trong khi Trung Quốc sở hữu nhu cầu nhập khẩu rất lớn. Theo thông tin được công bố ngày 19/9/2026, hai bên mới đang trong quá trình thảo luận, chưa có thỏa thuận cuối cùng. Vì vậy, những phân tích dưới đây nên được hiểu là đánh giá về một kịch bản thị trường có thể xảy ra, không phải dự báo rằng Trung Quốc chắc chắn sẽ tăng mạnh nhập LNG Mỹ.
Điều đáng quan tâm không phải thuế 15%, mà là dòng chảy LNG
Theo tôi, LNG khác nhiều loại hàng hóa thông thường ở chỗ thị trường của nó gắn rất chặt với nguồn cung, hợp đồng, tàu vận chuyển, terminal tiếp nhận và khả năng tái phân bổ hàng hóa giữa các khu vực.
Khi Trung Quốc áp thuế 15% đối với LNG Mỹ từ tháng 2/2025, hoạt động vận chuyển trực tiếp giữa hai thị trường gần như dừng lại. Số chuyến tàu LNG Mỹ tới Trung Quốc được báo cáo giảm từ 64 chuyến trong năm 2024 xuống gần như bằng 0 trong năm 2025.
Nhưng LNG của Mỹ không vì thế mà biến mất khỏi thị trường.
Nguồn hàng có thể được chuyển sang những khách hàng khác. Ngược lại, Trung Quốc cũng có thể mua LNG từ những nhà cung cấp khác hoặc tăng sử dụng các nguồn năng lượng thay thế.
Đây chính là đặc điểm tôi cho rằng cần chú ý:
Khi một khách hàng LNG lớn thay đổi nguồn mua, thị trường không chỉ thay đổi giữa người mua và người bán đó. Dòng hàng của những thị trường khác cũng có thể phải điều chỉnh.
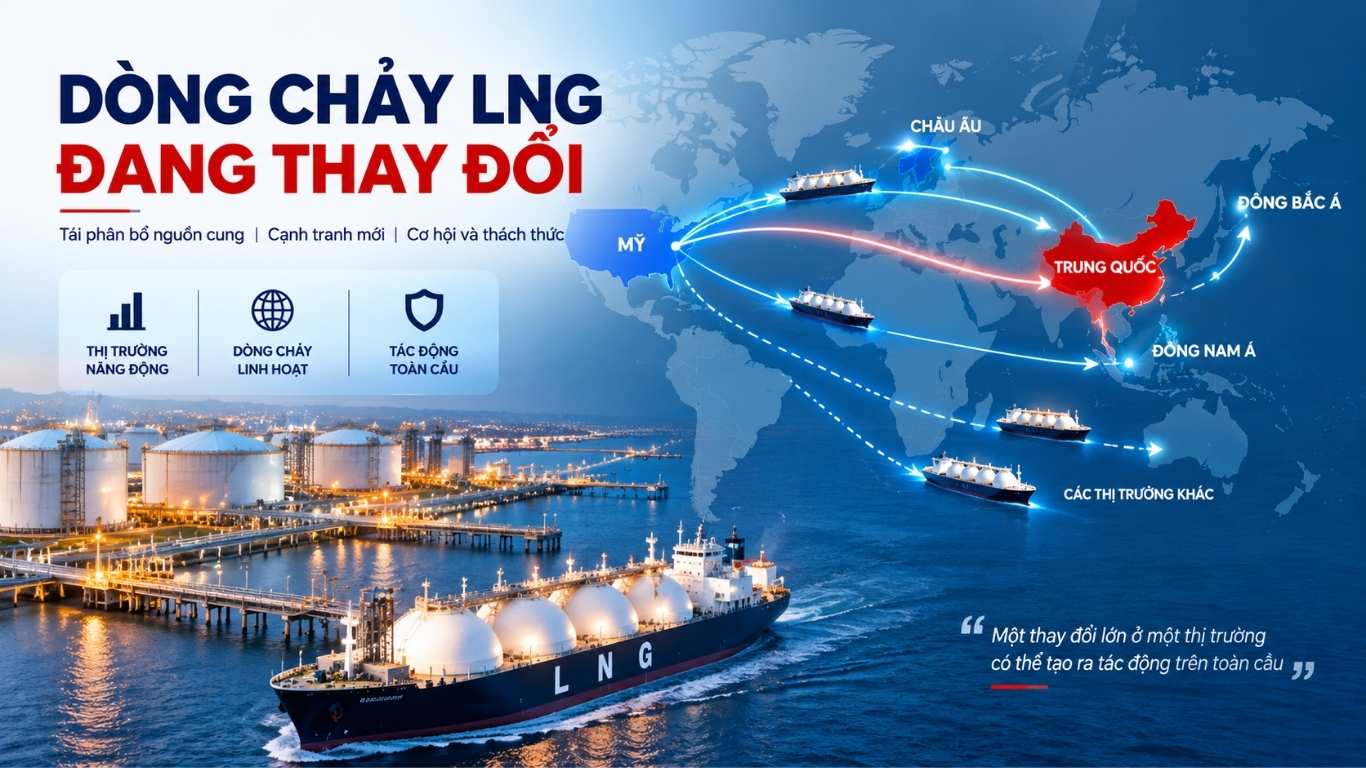
Nếu rào cản đối với LNG Mỹ được giảm và hoạt động thương mại trực tiếp Mỹ – Trung tăng trở lại, chúng ta có thể chứng kiến một quá trình tái phân bổ nguồn hàng.
Một phần LNG Mỹ đang hướng tới những thị trường khác có thể được chào bán sang Trung Quốc nếu điều kiện thương mại hấp dẫn hơn. Đồng thời, một phần nguồn LNG hiện cung cấp cho Trung Quốc từ các khu vực khác có thể phải tìm thêm khách hàng mới.
Theo tôi, tác động đáng chú ý nhất vì vậy không phải câu chuyện “Mỹ bán thêm bao nhiêu LNG cho Trung Quốc”, mà là:
- LNG sẽ được phân bổ lại giữa Mỹ – Trung Quốc – châu Âu – Đông Bắc Á – Đông Nam Á như thế nào?
Đó mới là câu hỏi quan trọng đối với những quốc gia đang ngày càng tham gia sâu vào thị trường LNG nhập khẩu.
Mỹ cần thị trường lớn, nhưng Trung Quốc cũng cần đa dạng nguồn cung
Có một dữ kiện khiến tôi đặc biệt chú ý: năng lực xuất khẩu LNG của Mỹ đang tiếp tục được mở rộng.
Theo thông tin được công bố, công suất xuất khẩu LNG của Mỹ dự kiến tăng thêm khoảng 10 tỷ feet khối/ngày đến năm 2027, trong khi khoảng 24,5 triệu tấn công suất LNG đang xây dựng chưa có khách hàng dài hạn.
Ở góc độ ngành LNG, đây là một con số đáng quan tâm.
Một dự án LNG có vòng đời rất dài và yêu cầu vốn đầu tư lớn. Vì vậy, với các nhà phát triển dự án, vấn đề không chỉ là xây dựng được terminal hay dây chuyền hóa lỏng mà còn phải tìm được đầu ra đủ lớn và đủ ổn định.
Trung Quốc rõ ràng là một thị trường có quy mô đủ lớn để trở thành một trong những đầu ra đó.
Ở chiều ngược lại, tôi cho rằng Trung Quốc cũng có lý do để duy trì nhiều lựa chọn về nguồn cung.
Đối với một quốc gia tiêu thụ năng lượng rất lớn, phụ thuộc quá nhiều vào một nguồn cung, một tuyến vận chuyển hay một khu vực địa lý đều có thể tạo ra rủi ro.
Vì vậy, LNG Mỹ có thể được nhìn như một cấu phần trong chiến lược đa dạng hóa nguồn cung, chứ không nhất thiết thay thế hoàn toàn các nguồn LNG khác.
Một diễn biến gần đây cũng cho thấy quan hệ thương mại LNG giữa doanh nghiệp hai nước chưa hoàn toàn biến mất: China Gas đã ký thỏa thuận 20 năm mua 0,5 triệu tấn LNG/năm từ Venture Global, dự kiến bắt đầu từ năm 2030. Reuters
Theo tôi, điều này cho thấy một đặc điểm rất quan trọng của ngành LNG:
Các quyết định đầu tư và mua bán LNG thường được nhìn theo chu kỳ nhiều năm, thậm chí hàng chục năm.
Chính vì vậy, biến động chính sách trong một hoặc hai năm có thể làm thay đổi dòng hàng ngắn hạn, nhưng doanh nghiệp vẫn phải chuẩn bị cho nhu cầu năng lượng dài hạn.
Góc nhìn Vũ Văn Tuấn: Việt Nam cần quan tâm điều gì?
Tôi cho rằng đây mới là phần đáng quan tâm nhất đối với chúng ta.
Việt Nam đang từng bước hình thành thị trường LNG nhập khẩu và phát triển các dự án sử dụng LNG. Khi tham gia sâu hơn vào thị trường này, chúng ta cũng sẽ chịu ảnh hưởng ngày càng nhiều từ biến động cung – cầu quốc tế.
Nếu Trung Quốc tăng mua LNG Mỹ, không nên vội kết luận rằng giá LNG chắc chắn sẽ tăng hay Việt Nam chắc chắn gặp bất lợi.
Thị trường LNG không vận hành đơn giản như vậy.
Giá LNG còn phụ thuộc vào rất nhiều yếu tố: tốc độ tăng nguồn cung mới, nhu cầu của châu Âu và châu Á, thời tiết, tồn kho khí, giá dầu, công suất hóa lỏng, năng lực vận chuyển, tình hình tại các tuyến hàng hải và cơ cấu hợp đồng dài hạn – giao ngay.
Nhưng có ba vấn đề mà theo tôi Việt Nam nên đặc biệt theo dõi:
Thứ nhất là mức độ cạnh tranh nguồn LNG tại châu Á.
Khi những người mua quy mô lớn tăng nhu cầu trong cùng một thời điểm, các thị trường mới tham gia nhập khẩu LNG cần có chiến lược mua hàng phù hợp thay vì phụ thuộc hoàn toàn vào thị trường giao ngay.
Thứ hai là đa dạng hóa nguồn cung.
Một hệ thống LNG ổn định không nên chỉ đặt cược vào một quốc gia cung cấp. Mỹ, Qatar, Australia và các nguồn khác đều có những đặc điểm khác nhau về giá, khoảng cách vận chuyển, điều kiện hợp đồng và độ linh hoạt.
Theo tôi, điều quan trọng không phải tìm ra “nguồn LNG tốt nhất”, mà là xây dựng được cơ cấu nguồn cung phù hợp nhất với nhu cầu của Việt Nam.
Thứ ba là hạ tầng trong nước.
Ngay cả khi mua được LNG với điều kiện tốt, chúng ta vẫn phải giải quyết bài toán tiếp nhận.
- Tàu LNG cập ở đâu?
- Dung tích tồn trữ bao nhiêu?
- Công suất tái hóa thế nào?
- Khí sau tái hóa được đưa đến nhà máy điện hoặc khách hàng công nghiệp bằng hệ thống nào?
- Khả năng dự phòng khi nguồn hàng đến chậm ra sao?
Đây là lý do tôi luôn cho rằng khi nói đến LNG, không nên chỉ nhìn vào giá của một tấn LNG tại thời điểm mua hàng.
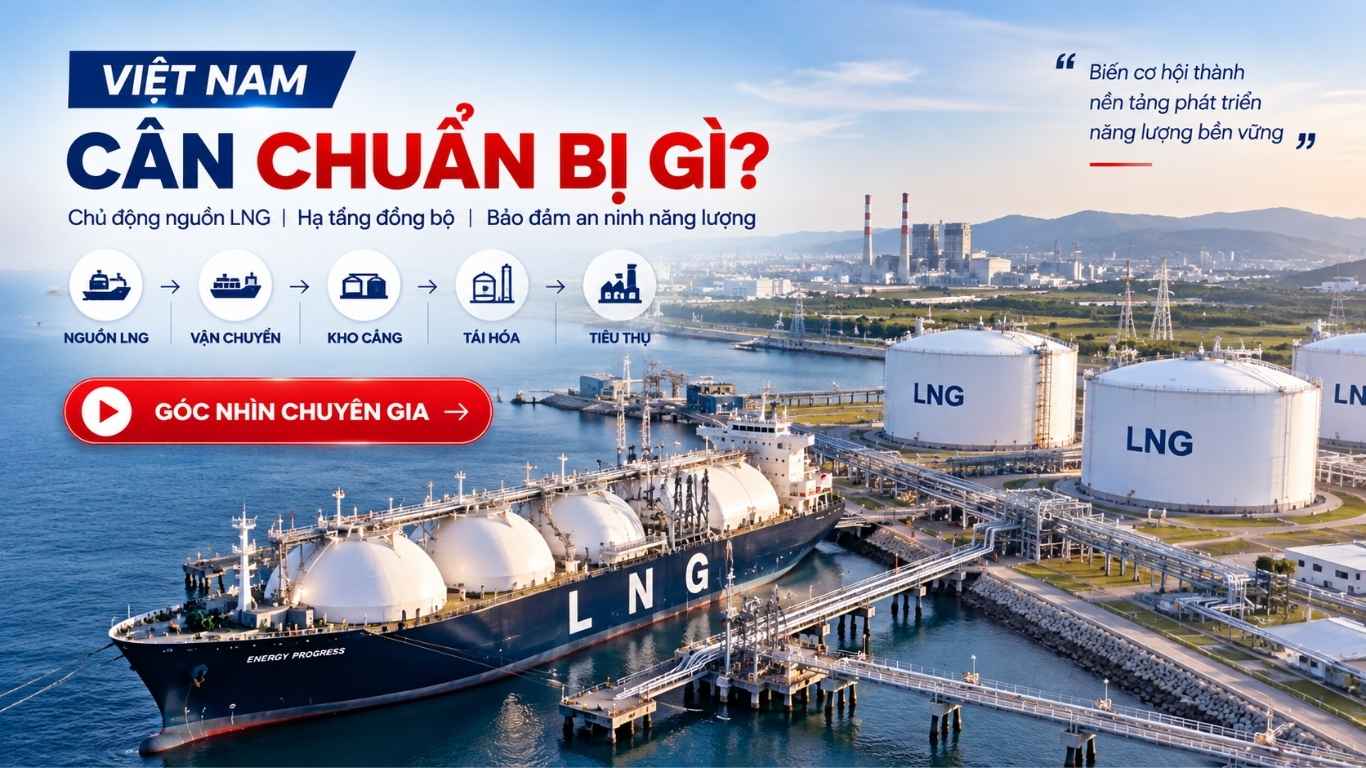
Chi phí và độ an toàn của nguồn năng lượng phải được nhìn trên toàn bộ chuỗi:
- Nguồn LNG → vận chuyển → tiếp nhận → tồn trữ → tái hóa → phân phối → tiêu thụ.
Theo quan điểm của tôi, việc Mỹ và Trung Quốc thảo luận giảm thuế LNG đáng chú ý không phải vì một mức thuế 15% có thể được thay đổi.
Điều đáng quan tâm hơn là khả năng một tuyến thương mại LNG rất lớn giữa hai nền kinh tế có thể được khơi thông trở lại, trong lúc Mỹ đang tăng mạnh năng lực xuất khẩu.
Nếu điều đó xảy ra ở quy mô đủ lớn, dòng chảy LNG giữa các khu vực có thể tiếp tục được tái phân bổ. Nhưng tác động cụ thể tới giá và nguồn cung còn phụ thuộc vào nhiều biến số, vì vậy chưa nên đưa ra kết luận quá sớm.
Với Việt Nam, tôi cho rằng bài học quan trọng nhất là không nên xây dựng chiến lược LNG dựa trên giả định thị trường quốc tế sẽ luôn ổn định.
Nguồn cung có thể thay đổi. Người mua lớn có thể quay lại thị trường. Giá có thể biến động. Các tuyến vận chuyển cũng có thể gặp gián đoạn.
Một thị trường LNG bền vững vì thế cần đồng thời chuẩn bị nguồn cung đa dạng, hợp đồng phù hợp, hạ tầng tiếp nhận đồng bộ và khả năng dự phòng đủ tốt.
Đó mới là cách tôi cho rằng Việt Nam nên nhìn vào những thay đổi đang diễn ra trên thị trường LNG thế giới.
Nội dung trên tôi phân tích theo quan điểm cá nhân, các bạn có thể đọc thêm nội dung chính ở đây => https://baotintuc.vn/my-trung-quoc-thao-luan-giam-thue-lng-truoc-cuoc-gap-thuong-dinh-post1386843.html

Cám ơn bạn đã đọc nội dung của Lửa Việt, nếu có sai sót rất mong nhận được sự góp ý chân thành.
VŨ VĂN TUẤN
Giám Đốc
Chuyên gia hệ thống LPG, LNG
VIỄN LÊ
KỸ THUẬT
Chịu trách nhiệm phát triển kênh Online
TUẤN NGUYỄN
Tối ưu hóa SEO - GEO
SEO - GEO hệ thống Website